10倍兄弟科技,2022年能否“乌鸡变凤凰”?
兄弟科技(002562.SZ)曾是A股市场一只备受瞩目的“妖股”,2015年因维生素涨价预期,股价在3个月内暴涨近10倍,成为当年的大牛股。暴涨之后是漫长的价值回归,随后几年公司业绩起伏不定,股价也长期低迷。2022年,随着公司维生素、香料、医药原料药等多业务布局的推进,市场再次关注:这家曾经的10倍股,能否在2022年“乌鸡变凤凰”?
一、昔日10倍股的崛起与沉寂
兄弟科技的主营业务为维生素K3、维生素B1、维生素B3等维生素系列产品,以及皮革化学品、香料香精等。2015年,受维生素行业供给收缩、环保限产等因素影响,维生素价格大幅上涨,公司业绩弹性骤增,股价从不足10元一路飙升至接近100元(复权后),成为市场焦点。但好景不长,随着维生素价格回落,公司盈利能力下滑,股价也进入下行通道,最低跌至4元附近。
二、2022年的基本面:多业务布局初见成效
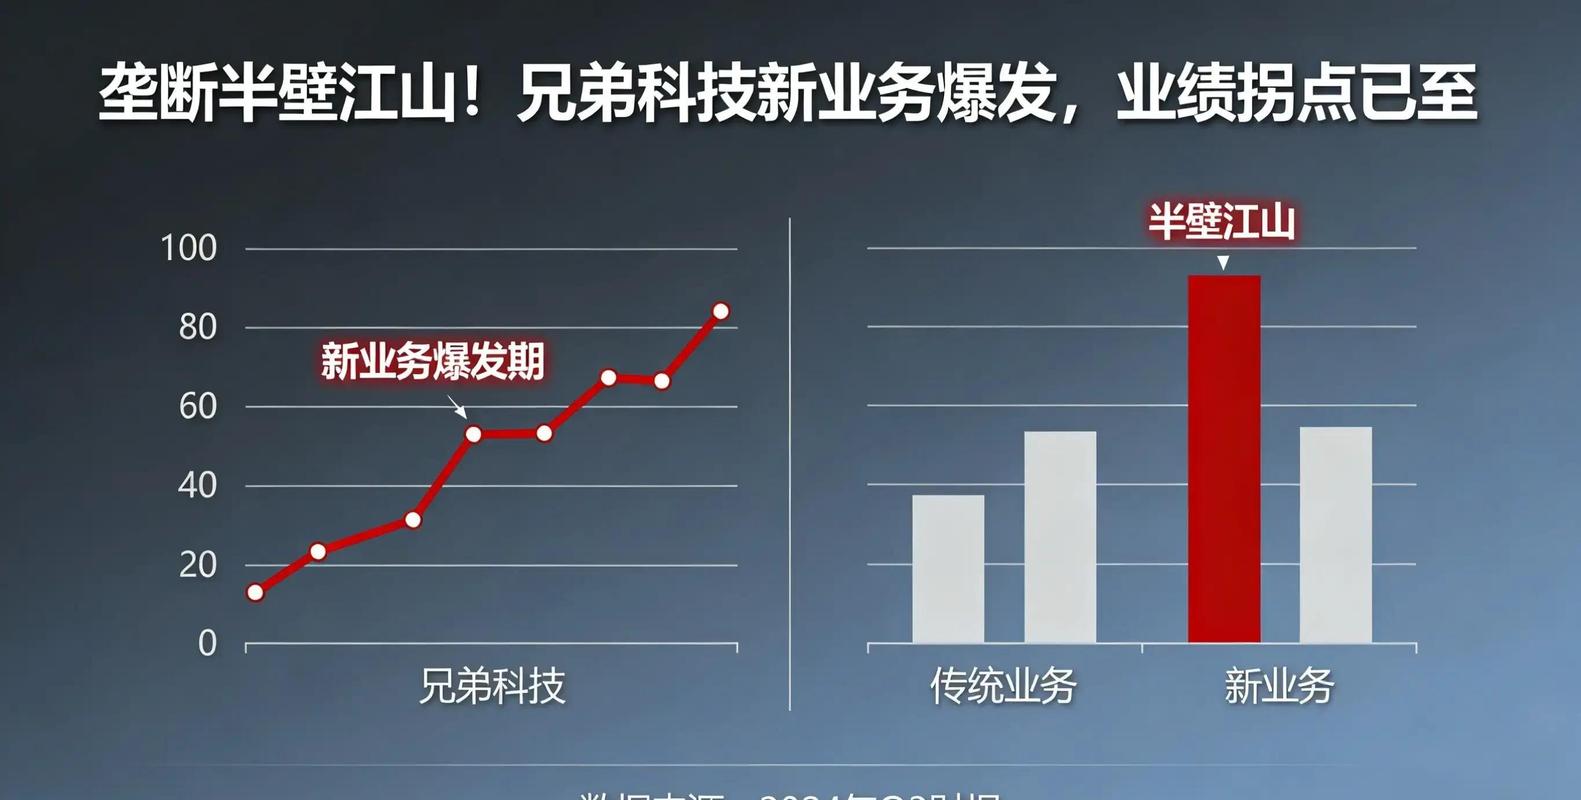
经过多年调整,兄弟科技已从单一的维生素生产商转型为维生素、香料、医药原料药“三驾马车”驱动的精细化工企业。
- 维生素业务:传统优势,价格弹性仍在
公司是全球维生素K3和维生素B1的主要供应商之一。2021年以来,受疫情和原材料价格上涨影响,维生素价格有所回升。2022年,若行业供给端持续受限(如环保政策收紧、重要中间体供应紧张),维生素价格有望维持高位,为公司提供业绩支撑。
- 香料业务:新增长点,产能释放可期
公司通过子公司兄弟香料布局香兰素、乙基香兰素等香料产品,目前产能逐步爬坡。香兰素广泛应用于食品、化妆品、医药等领域,全球市场需求稳定。若2022年香料产能顺利释放,将显著增厚公司利润。
- 医药原料药:布局高附加值领域
公司稳步推进碘海醇等造影剂原料药项目,该类产品技术壁垒高、毛利率可观。2022年若项目取得实质性进展(如获得批文或签订大额订单),将打开新的成长空间。
三、“乌鸡变凤凰”的催化剂与风险
潜在催化剂:
· 维生素价格超预期上涨:若行业突发供给事件(如主要厂商停产),维生素价格可能短期暴涨,公司业绩弹性极大。
· 香料或原料药项目落地:新产能释放或订单落地将成为股价重估的触发点。
· 市场风格切换:若2022年市场偏好低估值、小市值的周期成长股,兄弟科技可能获得资金青睐。
主要风险:
· 维生素价格周期性回落:若供给恢复或需求疲软,维生素价格可能再次下跌,拖累业绩。
· 新项目进展不及预期:香料、原料药项目若投产延迟或销售不畅,将影响转型成效。
· 环保与安全风险:精细化工行业监管趋严,任何环保或安全事故都可能对公司生产经营造成冲击。
四、结论:转型初见成效,但“变凤凰”需多重条件配合
兄弟科技2022年能否“乌鸡变凤凰”,取决于三大因素:维生素景气的持续性、新业务放量的节奏、以及市场情绪的配合。从基本面看,公司已摆脱单一维生素依赖,多业务布局初具雏形,但新业务尚需时间验证。若2022年维生素价格维持强势,同时香料或原料药项目传来利好,公司业绩有望迎来拐点,股价也可能迎来修复。但考虑到化工行业的周期属性和项目不确定性,投资者需警惕“业绩变脸”风险。
启示:对于曾经暴涨过的“妖股”,市场往往既爱又恨。兄弟科技能否重现辉煌,关键不在口号,而在实实在在的业绩兑现。2022年,或许是一个值得密切跟踪的观察窗口。
如若转载,请注明出处:http://www.fs-quark.com/product/43.html
更新时间:2026-10-28 22:48:15