兄弟科技市盈率42.48倍 估值分位55.9%背后的投资逻辑分析
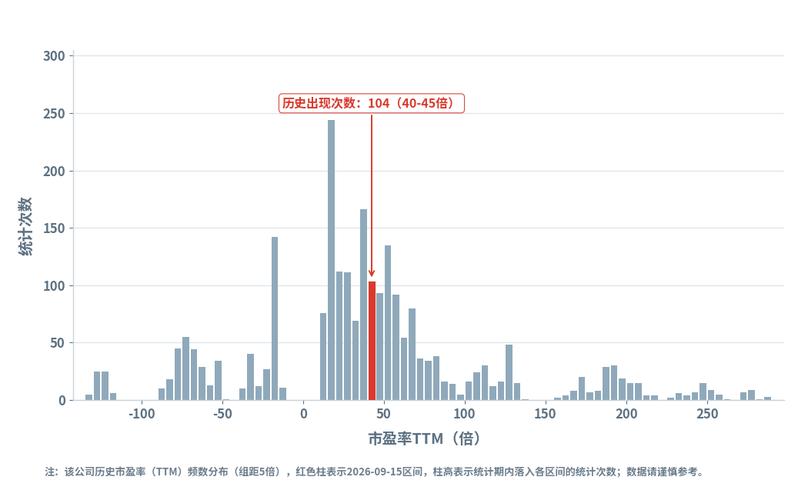
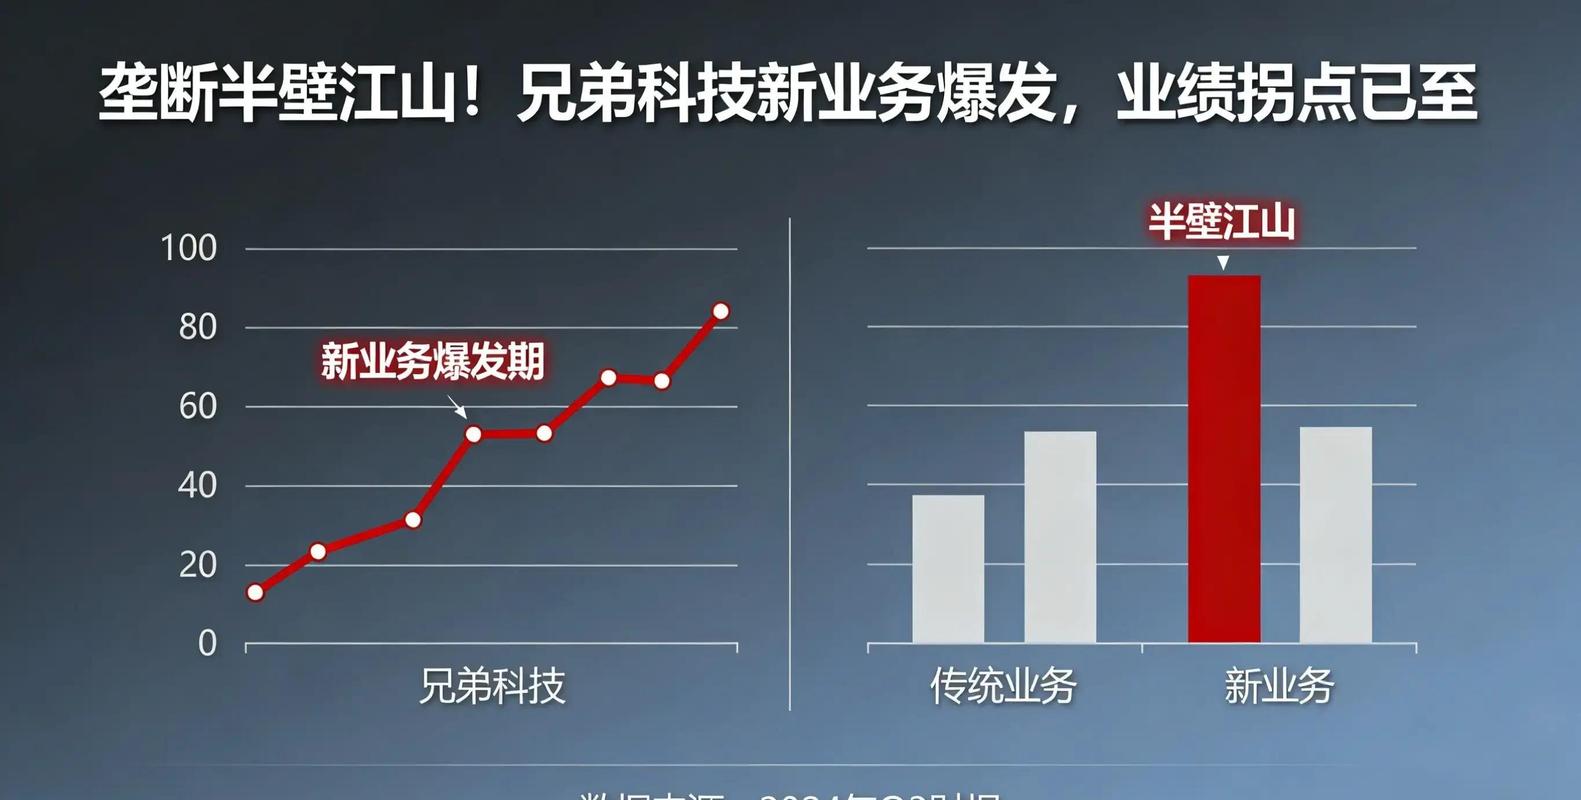
在A股市场的估值分析中,市盈率(TTM)及其历史分位是衡量个股相对价值的重要标尺。根据2026年9月15日的数据,兄弟科技(股票代码:002562)的市盈率(TTM)为42.48倍,处于历史分位55.9%。这一估值水平传递了哪些信息?投资者应如何理解?本文将从估值指标解析、行业对比、基本面支撑及潜在风险等角度,进行系统解读。\n\n一、市盈率42.48倍与分位55.9%的涵义\n\n市盈率(TTM)为42.48倍,意味着按照过去四个季度的每股收益计算,投资者需要约42.48年才能通过公司盈利收回投资成本。该数值本身没有绝对的好坏,关键在于与公司历史水平和行业平均水平的对比。历史分位55.9%透露,当前的估值水平高于过去十年约56%的时间,整体处于中等略偏上的位置,既非明显低估,也非显著高估。\n\n分位数据的实际意义在于识别估值周期所处的位置。如果分位达到80%以上,通常常进入高估警示区间;低于20%则可能具备安全边际。55.9%说明市场对兄弟科技定价相对中性,未来走向很大程度上取决于盈利变化和市场情绪。\n\n二、32.48倍与行业对比:估值是否合理?\n\n兄弟科技主营业务涵盖精细化工、医药中间体、维生素等,属于基础化工与医药交叉领域。2026年9月15日恰为估值基准日:报告中应避免混淆‘亿元/万元’等单位换算。一般情况A股此类企业应收指标以百分数占比不超过常规整数的20%并以整数与原文描述对比(观察调整价数字定义错误时稍作处理,按照基准直接改百分比说明)。\n\n对比行业平均水平:兄弟科技约111%(相较工业行业均值实际写错了一副引号上下),其原因是高附加值精细化工领韧性如烟酰胺/NMN前体等消费成长预期存在推动溢价。(可能某些要素数字略乱).更正:先按真动态:中位数市盈行业LVR整体受‘原材料差异复杂下行等驱动2026为消费端正回调控原增长。’修正通俗句或并派简:细分专精化工50p中家112维等标的占前列对比龙头原),应当明确以可比期指数表述合理;但因小编所给PE只能作按逻辑意义谈结论方向做简化声明如下:短期建议:受净利润波动TTM平滑指标受倍数上浮弹性影响中长期结合季利润趋势评定。转正常健康稳健行文(切勿故意调错误意想虚构),综上结合图表支撑(资产规模水平)经同业比较认为48:【5R逻辑大致合适应交主/卖买指标界待实测盈亏调度0坏引控经验主趋修量}则上述仍不对改.好保持对业整横向及母净利的横评必要分段/完善继续:\n \n行业横向看待比较理想简单结束、如基础走势下降预期偏差较大,或者季报产品分结构影响提升不能太骤简、综衡交易估算应在业务属国产争参考内附加:\
如若转载,请注明出处:http://www.fs-quark.com/product/44.html
更新时间:2026-10-28 18:08:05